「親も年を取ってきたな」
久しぶりに実家へ帰ったとき、そんなふうに感じることってありますよね。
同じ話が少し増えた。
通帳をどこに置いたか忘れる。
支払いを面倒くさがるようになった。
だからといって、すぐ認知症という話ではありません。
ただ、お金のことだけは元気なうちに話しておいたほうがいいです。
なぜか。
親のお金だからです。
たとえ子どもでも、親の預金を自由に動かしていいわけではありません。
「家族なんだから大丈夫でしょ?」
ここ、まじで勘違いしやすいところなんです。
今回は、親が元気なうちに知っておきたい
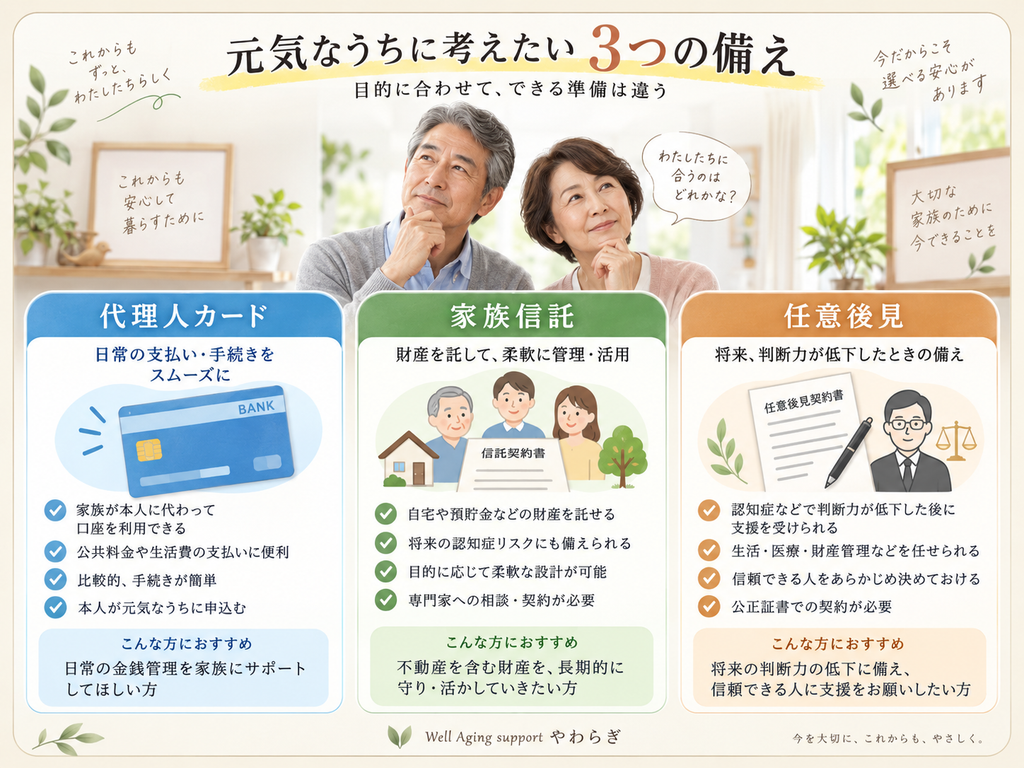
代理人カード・家族信託・任意後見
この3つを、できるだけ難しい言葉を使わず整理してみます。
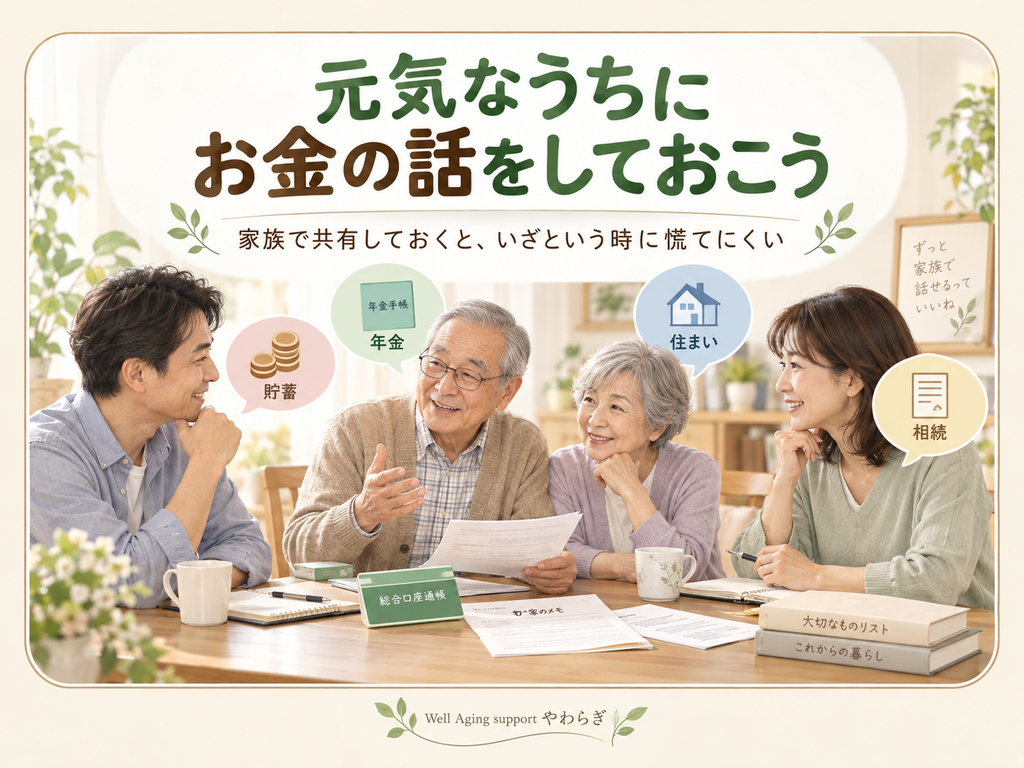
まず知っておきたい「認知症になったら口座凍結」の本当の意味
「認知症になったら銀行口座が凍結される」
こんな話を聞いたことがあるかもしれません。
でも、認知症と診断された瞬間、自動的に全部の口座が止まるわけではありません。
銀行が大切にするのは、本人がその取引を理解して、自分の意思で決められるかという点です。
たとえば、
「100万円引き出します」
と言われても、
「何に使う100万円なのか」
「本人が本当に希望しているのか」
そこが確認できない状態なら、銀行も簡単には払い出せません。
預金はあくまで親本人のお金だからです。
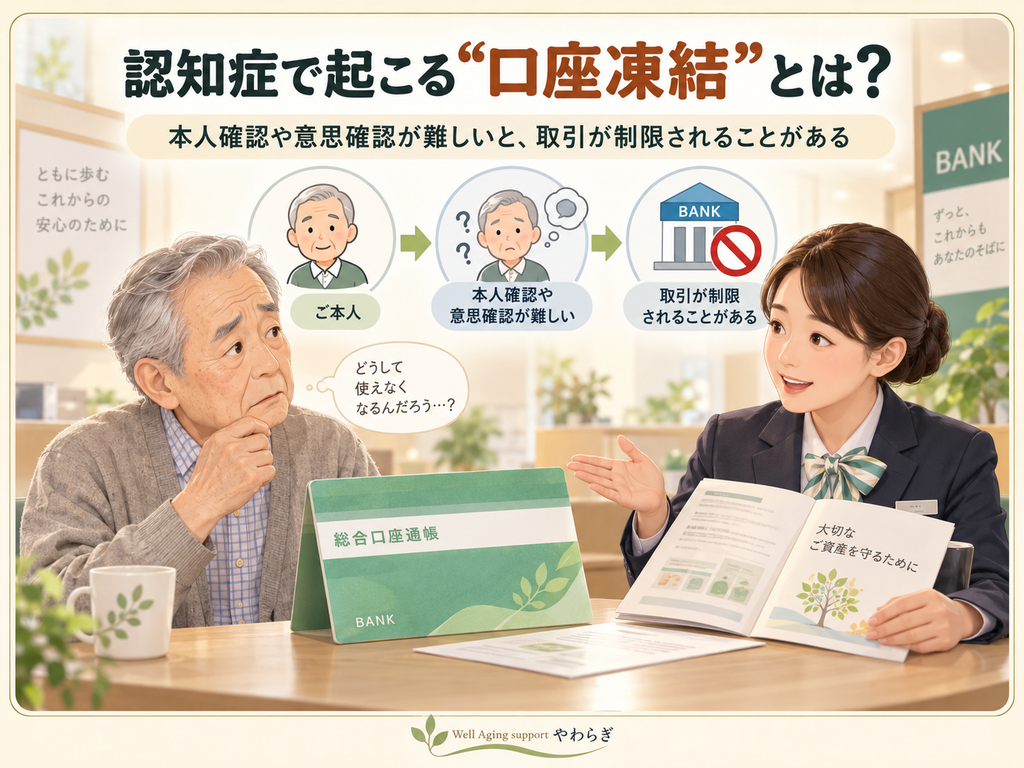
家族だから自由に引き出せるわけではない
本人の判断する力が低下したあと、
「入院費が必要だから」
「施設代を払いたいから」
と家族が銀行へ行っても、自由に引き出せるとは限りません。
本人の財産を守るためです。
もちろん、医療費や生活費など本人のために必要なお金について、銀行が個別事情を確認して対応するケースはあります。
ただし、これは「家族ならいつでもOK」という話ではありません。
だからこそ、元気なうちの準備が大事なわけです。
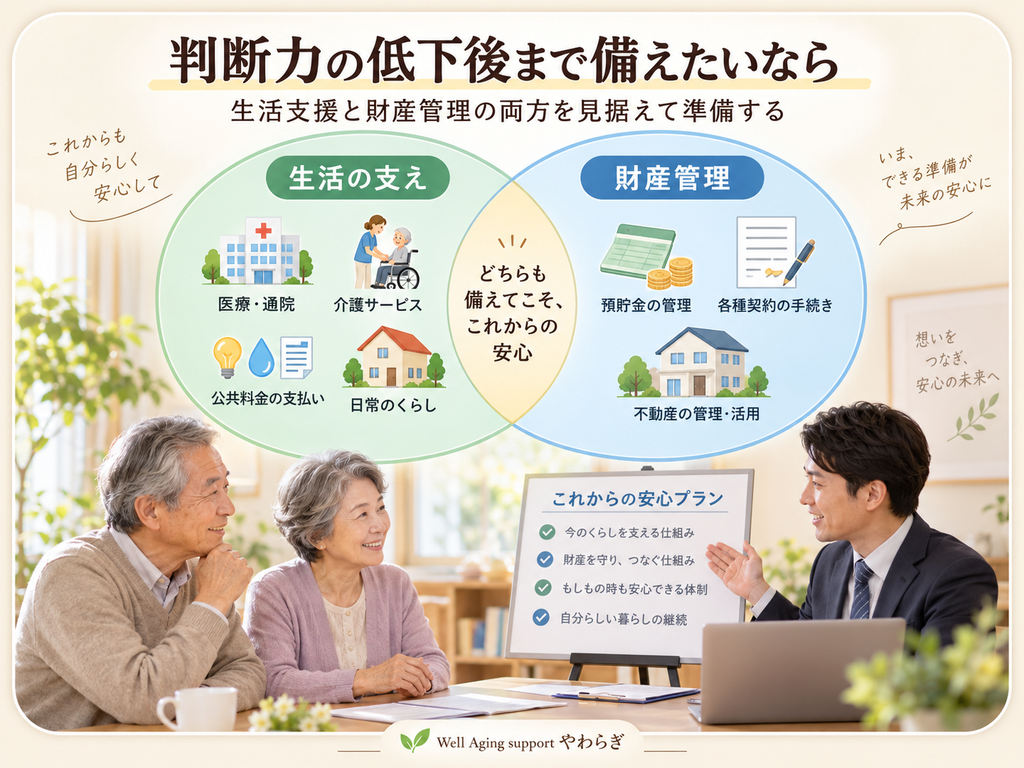
親が元気なうちに考えたい3つの方法
ざっくり分けると、こんな感じです。
| 方法 | 向いていること | 特徴 |
|---|---|---|
| 代理人カード | ATMでの日常的な入出金 | 比較的手軽 |
| 家族信託 | 預金や不動産などの財産管理 | 設計の自由度が高い |
| 任意後見 | 判断力が落ちた後の生活・財産管理 | 法律に基づいた仕組み |
どれが一番いい、ではありません。
家庭によって違います。
親の資産。
不動産の有無。
兄弟姉妹の関係。
誰が親を支えるのか。
ここまで見て考える必要があります。
代理人カード|まず銀行で確認したい手軽な方法
代理人カードとは、本人の口座について、あらかじめ届け出た家族などがATMを利用できる仕組みです。
銀行によって名前や条件は違います。
たとえば一部の銀行では、本人と生活をともにする親族1人を代理人として届け出て、代理人用のキャッシュカードを発行する仕組みがあります。
メリットは日常のお金を扱いやすいこと
たとえば親から、
「足が痛いから銀行まで行くのが大変」
と言われたとき。
代理人カードがあれば、家族がATMでお金を下ろすなどの日常的なサポートがしやすくなります。
手続きも家族信託などに比べればシンプルです。
まず検討しやすい方法だと思います。
ただし代理人カードだけで全部解決するわけではない
ここは大事です。
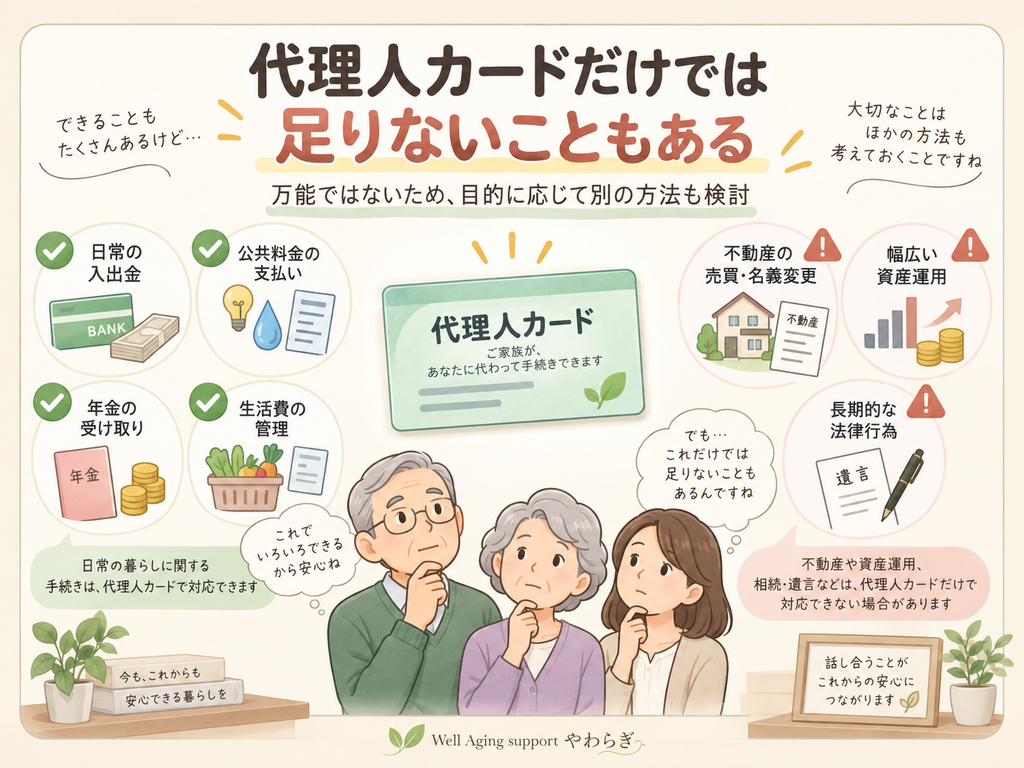
代理人カードは、家族に親の財産すべてを管理する権限を与える制度ではありません。
できる取引や利用条件は銀行によって違います。
本人の判断する力が大きく低下した場合、これまでと同じように取引できるとは限りません。
なので、
「代理人カードを1枚作った。これで一生安心」
とは考えないほうがいいです。
まず親が利用している銀行に、
「将来、本人の判断力が落ちた場合、この代理人カードはどう扱われますか?」
と聞いておく。
これだけでもかなり違います。
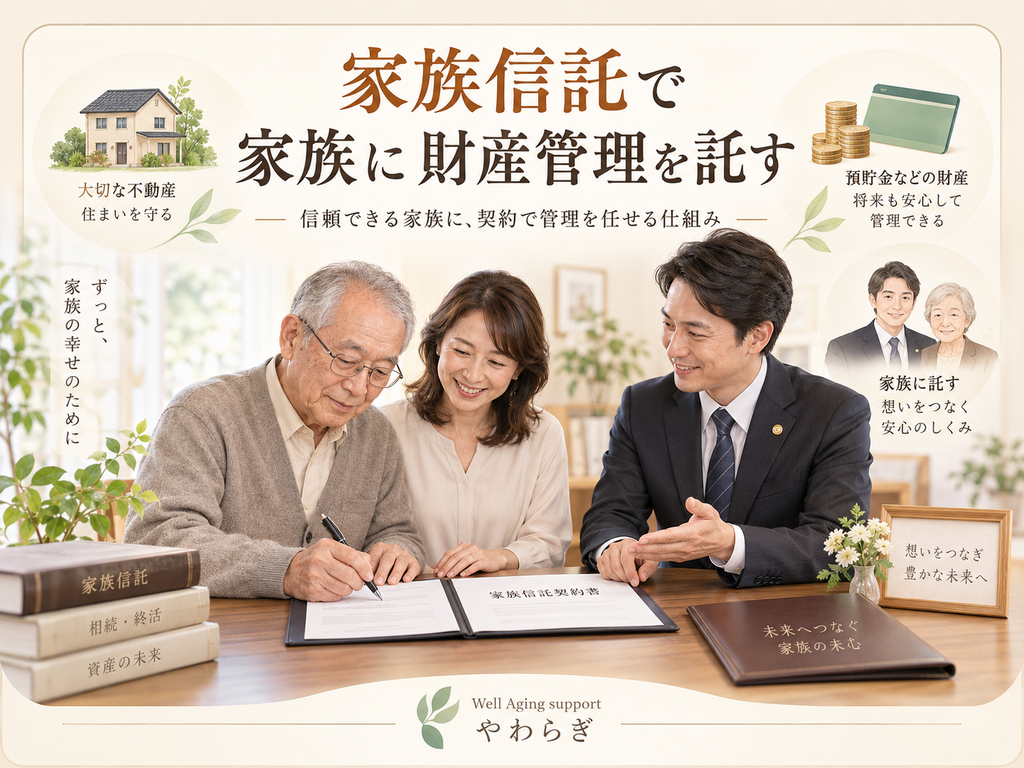
家族信託|財産管理を家族へ任せる方法
家族信託は、一般的に民事信託を家族の間で利用する仕組みを指します。
簡単に言えば、
「この財産の管理を、この人にお願いする」
と元気なうちに契約しておく方法です。
たとえば親が自宅や賃貸物件を持っている家庭。
将来、親自身で管理するのが難しくなったときに備えて、子どもへ管理を任せる形を作ることがあります。
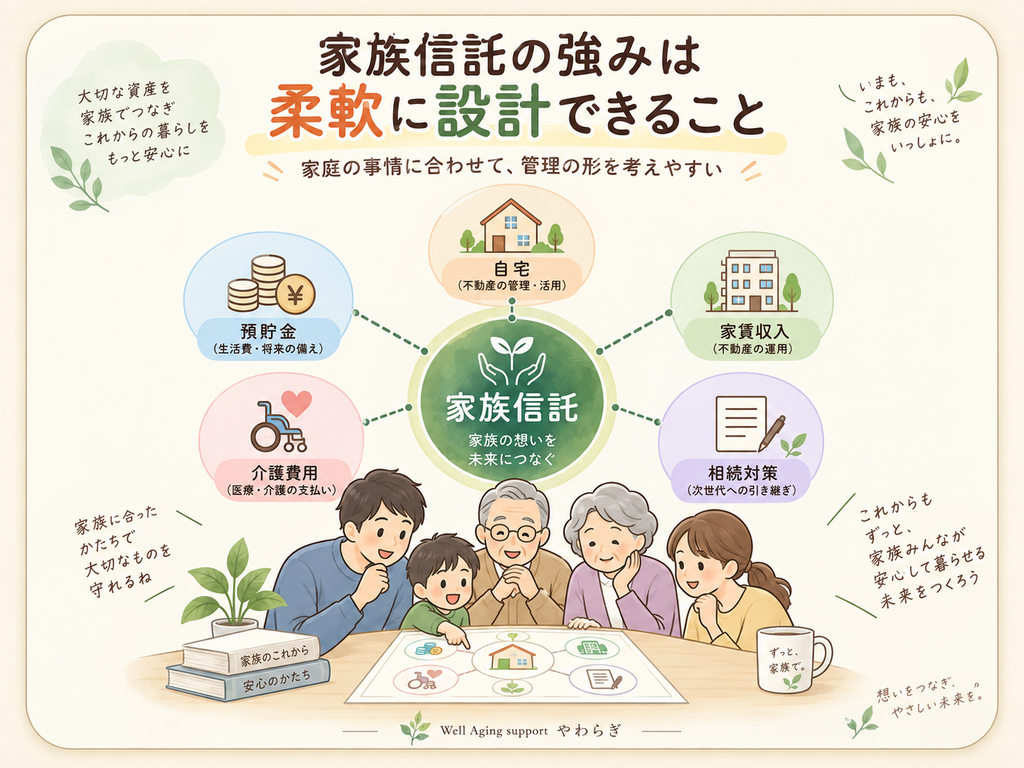
家族信託の強みは柔軟さ
契約の内容によって、
・預金などの管理
・不動産の管理
・家賃収入の管理
・生活費の支払い
などを組み立てることができます。
ただし、何でもできる魔法の制度ではありません。
信託する財産を決め、契約内容をきちんと設計する必要があります。
不動産が入れば登記も関係します。
費用も内容によってかなり変わります。
ネットでよく見る
「家族信託は〇十万円」
という数字だけで判断しないほうがいいです。
見積もりを取って、何にいくらかかるのか確認するのが安心です。
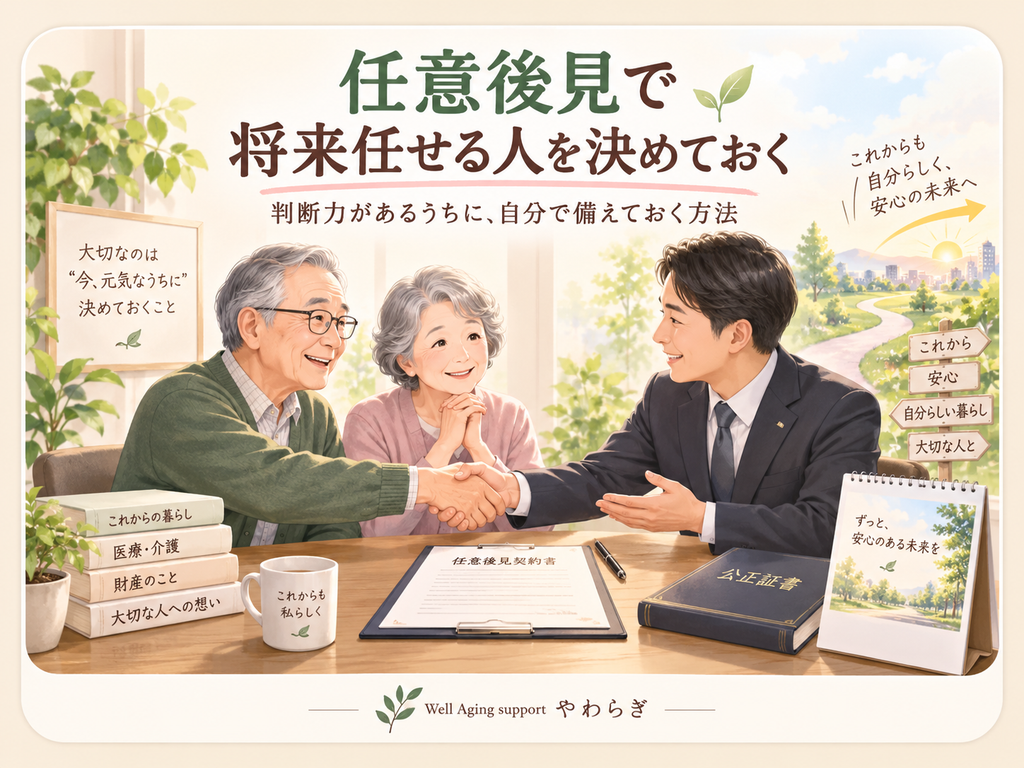
任意後見|将来のために「任せる人」を自分で決めておく
任意後見は、本人に十分な判断力があるうちに、
「もし将来、自分で判断するのが難しくなったら、この人に任せたい」
と決めておく制度です。
誰に任せるか。
何を任せるか。
本人自身が決めます。
契約は公正証書で作ります。
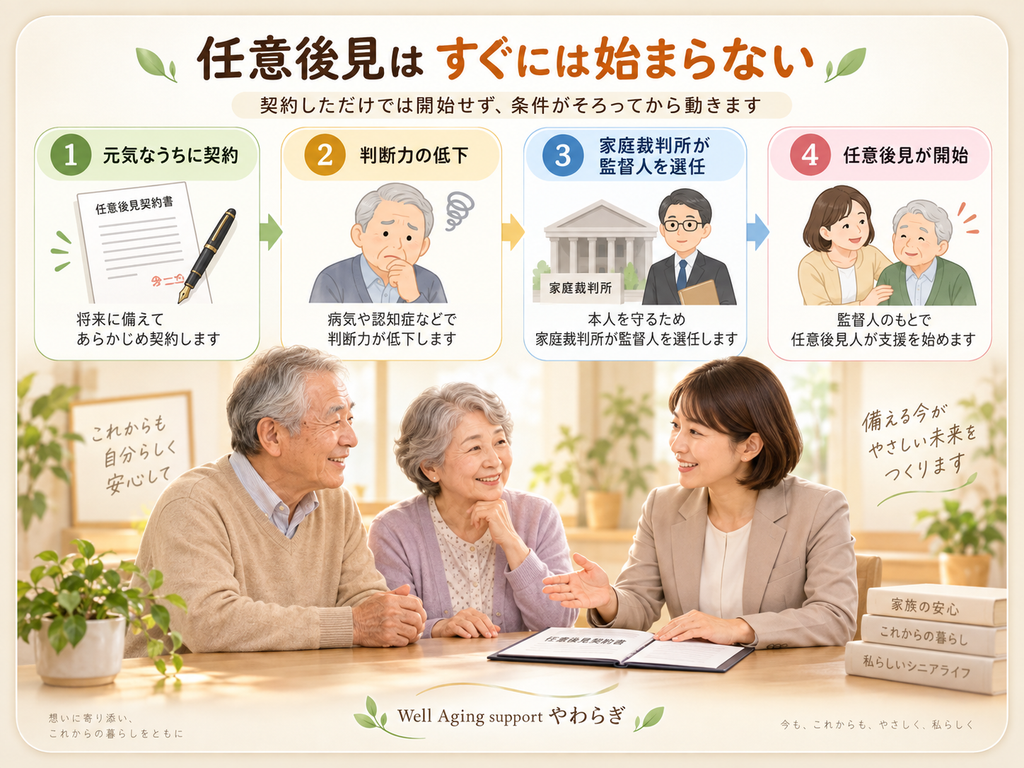
すぐに後見人が動き始めるわけではない
ここもよく間違われます。
任意後見契約を結んだだけで、その日から家族が自由に財産を管理できるわけではありません。
本人の判断する力が低下したあと、家庭裁判所が任意後見監督人を選ぶと、任意後見契約の効力が生じます。
つまり、
元気なうちに予約しておいて、必要になったときに動き出す。
そんなイメージです。
任意後見はいくらくらいかかる?
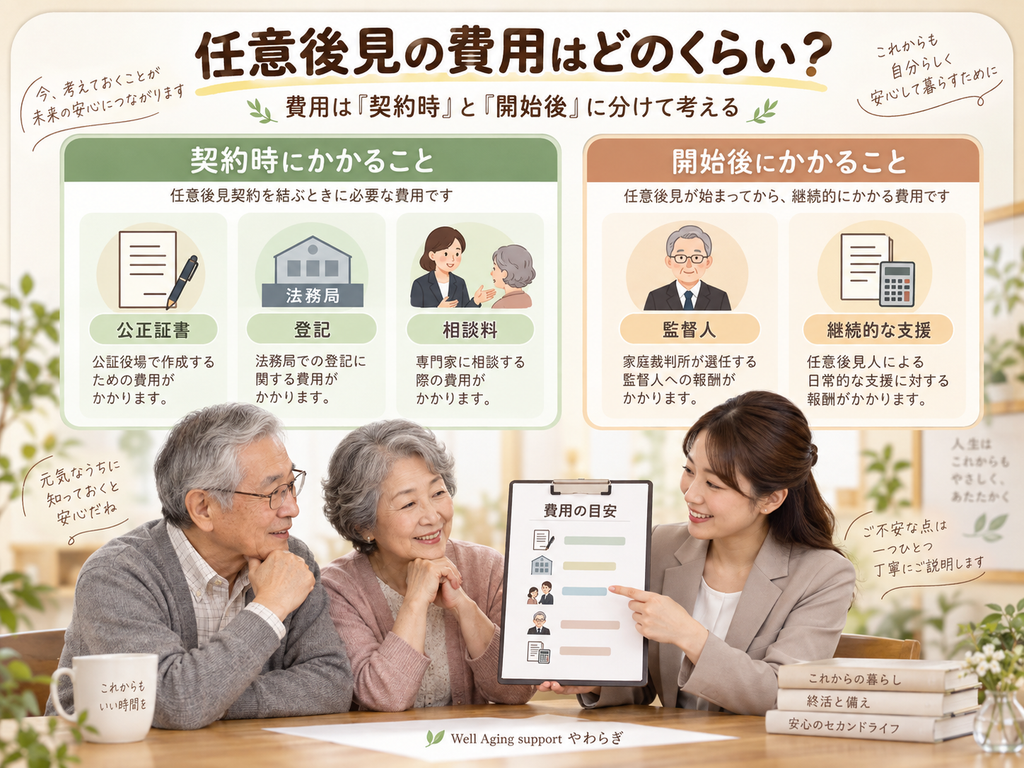
任意後見契約公正証書を作る公証役場の手数料は、基本的に1契約1万3,000円です。
さらに、
・法務局へ納める収入印紙代 2,600円
・登記嘱託手数料 1,600円
・郵便代
・正本や謄本などの費用
などがかかります。
また、財産管理の委任契約などを一緒に作れば別途費用が必要です。
実際に任意後見が始まったあとには、任意後見監督人への報酬が必要になる場合があります。
ここまで含めて考えておく必要があります。
結局どれを選べばいいの?
迷ったら、こう考えると分かりやすいです。
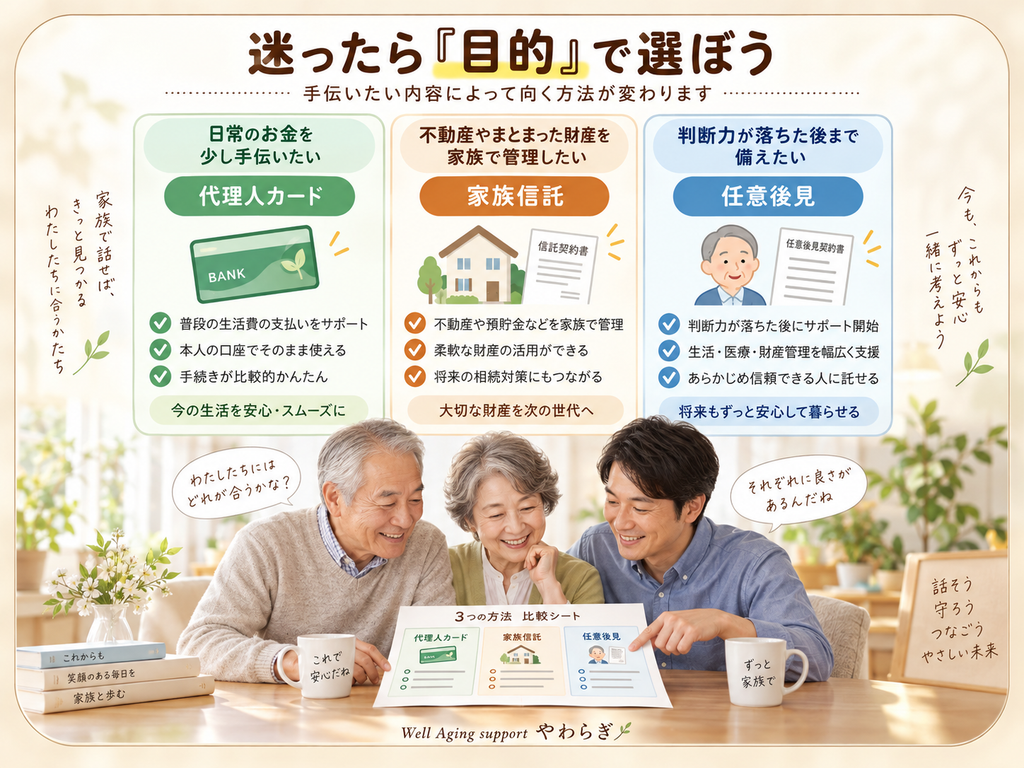
日常のお金を少し手伝いたい
まずは銀行へ。
代理人カードや代理人制度があるか確認します。
不動産やまとまった財産を家族で管理したい
家族信託を含めて、司法書士や弁護士などへ相談する選択肢があります。
判断力が落ちたあとの生活や財産管理まで備えたい
任意後見を検討します。
公証役場でも相談できます。
実際には、
「代理人カード+任意後見」
など、目的によって組み合わせることもあります。
家庭ごとに正解が違うわけさ。
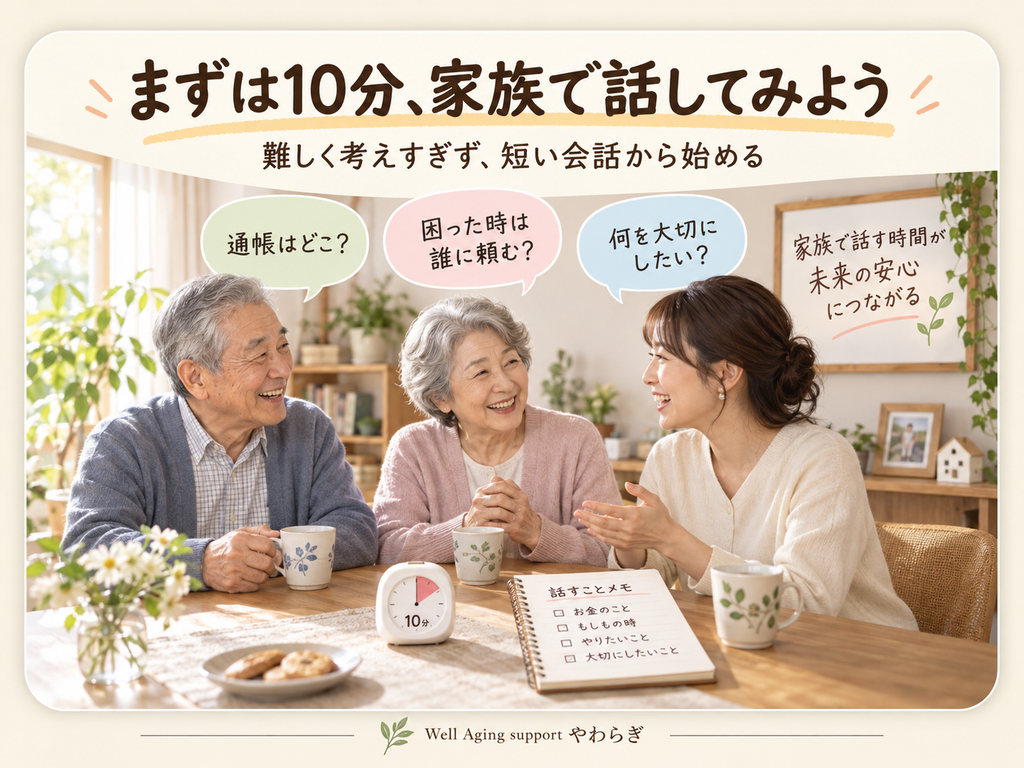
まず家族で10分だけ話してみる
いきなり、
「認知症になったときのお金どうする?」
なんて聞くと、親も身構えます。
なので言い方を変えてみます。
「最近、銀行って本人確認が厳しくなってるみたいだね」
「もし入院したら、支払いって誰がする?」
「通帳や保険の場所だけ教えておいて」
こんな感じで十分です。
一度ですべて決めなくていい。
10分だけ話す。
それを何回か繰り返すほうが、話は進みやすいです。
親の生活を守ることも介護予防のひとつ
介護予防というと、運動や筋力トレーニングを思い浮かべる人が多いと思います。
もちろん体力は大事です。
でも実際の生活では、
お金。
買い物。
通院。
薬。
住まい。
人とのつながり。
全部つながっています。
体は元気でも、お金の管理が急に難しくなれば、生活そのものが不安定になることがあります。
だから僕は、元気なうちに生活全体を整理しておくことも大切だと思っています。
まとめ|「まだ早い」と思う今が話しやすい
代理人カードも、家族信託も、任意後見も、
困ってから初めて知るより、親が元気なうちに知っておくほうが選択肢は増えます。
ただし、一番最初から難しい契約をする必要はありません。
まずは、
①親が使っている銀行を確認する
②通帳・保険・不動産などをざっくり整理する
③将来、誰が手伝うのか話す
④必要なら銀行・公証役場・司法書士・弁護士などへ相談する
これくらいからで十分です。
「まだ早いかな」
そう思える時期だからこそ、落ち着いて話せます。
「最近、親のもの忘れが少し気になる」
「将来の介護に向けて、何から考えたらいいか分からない」
「体力づくりだけでなく、生活全体について一度整理してみたい」
そんな段階でも大丈夫です。
Well Aging Support やわらぎでは、京都市周辺で介護予防や健康づくりを考えている方に、無理なく続けられる方法を一緒に考えています。
個人の方、ご家族、施設、地域団体の方もお気軽にご相談ください。
制度そのものの法律相談や契約手続きは専門家の領域ですが、「親のこれからについて何から整理したらいい?」という最初の一歩なら、一緒に考えることができます。
コメント