今回はいつもの健康づくりとは少し視点を変えて、家族のもしもに備えるための「知っておくと役立つ暮らしの知識」をお届けします。
「死亡届を出したら、親の銀行口座がすぐに凍結される」
このような話を聞き、葬儀費用のために先にお金を引き出しておこうと考える方もいるかもしれません。
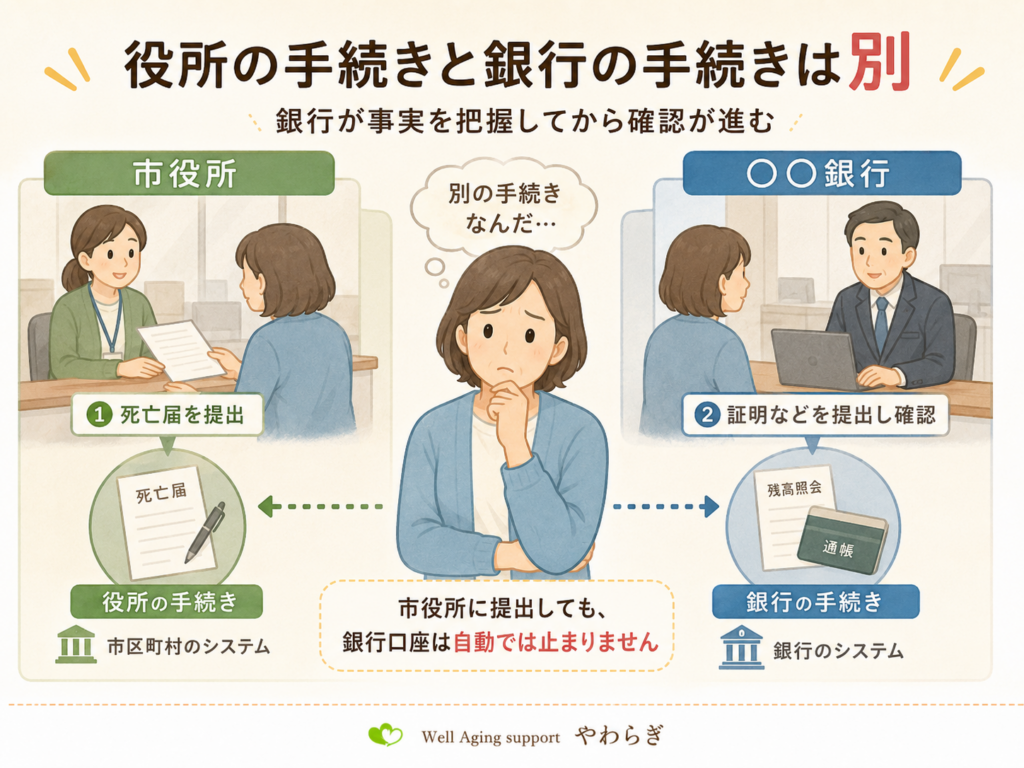
しかし、死亡届を役所に提出しただけで、銀行口座が自動的に凍結されるわけではありません。
一方、口座が使える状態だからといって、亡くなった方の預金を家族が自由に引き出してよいわけでもありません。
大切なのは、慌ててATMへ行くことではなく、相続人や財産の状況を確認することです。
今回は、家族が亡くなったときの口座凍結の仕組みと、預金が必要なときの正しい対応を、やさしく解説します。

死亡届を出しても口座は自動的に凍結されない
死亡届は、市区町村へ提出する書類です。
銀行へ提出する書類ではないため、死亡届を出した情報が、すべての金融機関へ自動的に送られる仕組みではありません。
銀行口座が凍結されるのは、銀行が口座名義人の死亡を知ったときです。
一般的には、家族や相続人が銀行へ連絡したことをきっかけに、口座の利用が止められます。
銀行が死亡を確認すると、通常は次のような取引ができなくなります。
・ATMからの引き出し
・振り込みや振り替え
・公共料金やクレジットカード代の引き落とし
・年金などの入金に関する手続き
口座が止まる前に、電気・ガス・携帯電話などの引き落とし先も確認しておくと安心です。
凍結前なら預金を引き出してもよい?

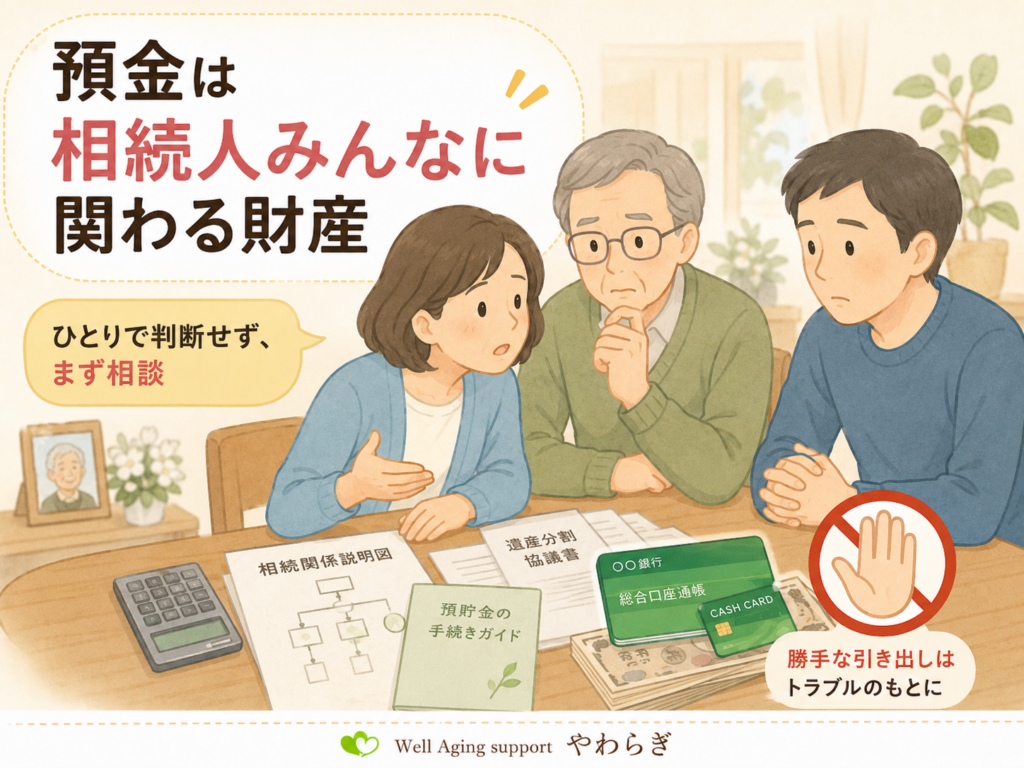
原則として勝手な引き出しは避ける
亡くなった方の預金は、死亡した時点から相続財産になります。
相続財産とは、相続人みんなで分け方を決める財産のことです。
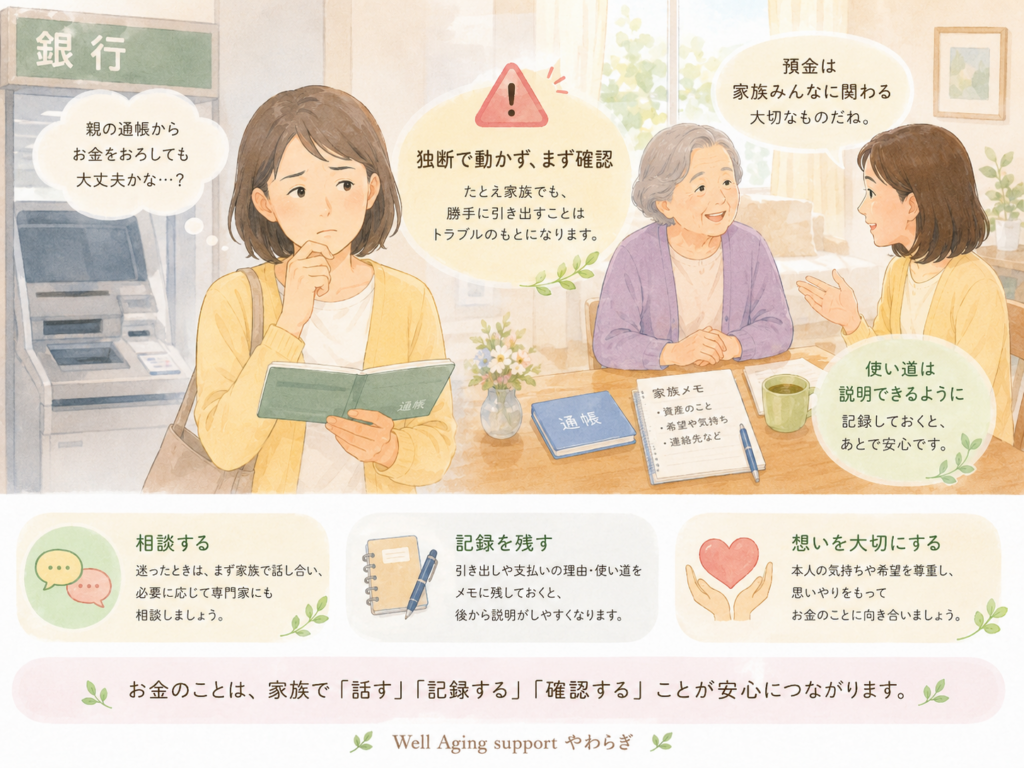
キャッシュカードと暗証番号を知っていたとしても、一人の判断で引き出すと、後から問題になる可能性があります。
「葬儀に必要だった」
「生前に使ってよいと言われていた」
このような事情があっても、他の相続人が知らなければ、不信感につながることがあります。
引き出した人が自分のために使ったと疑われたり、遺産分割の話し合いが進まなくなったりすることもあります。
使った金額と目的を説明できるようにする
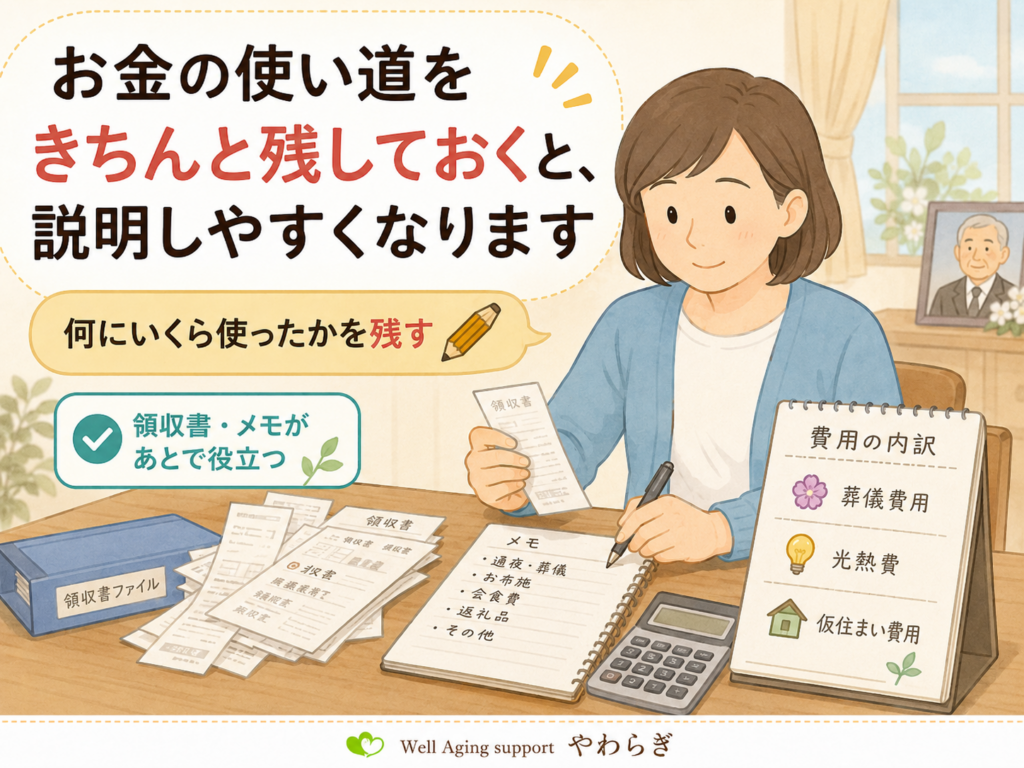
どうしても支払いが必要な場合は、少なくとも次の内容を残しましょう。
・引き出した日
・引き出した金額
・使用した目的
・領収書や請求書
・残ったお金の保管場所
葬儀費用や入院費を支払った場合も、領収書は捨てずに保管します。
家族のグループLINEなどで、引き出す前に金額と目的を共有する方法もあります。
「あとで説明すれば大丈夫」ではなく、先に共有することがトラブル予防につながります。
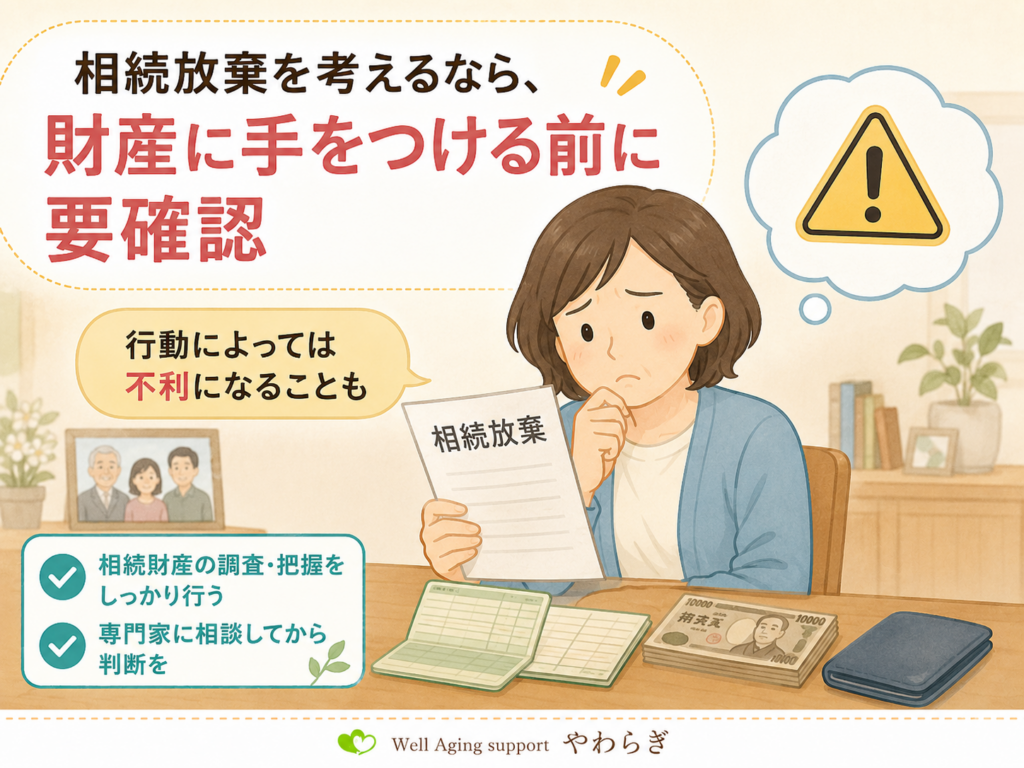
相続放棄を考えている場合は特に注意
相続では、預金や不動産などのプラスの財産だけでなく、借金や未払い金などの負債も引き継ぐ可能性があります。
負債が多い場合などには、家庭裁判所で相続放棄を申し立てる方法があります。
相続放棄の申立ては、原則として、自分が相続人になったことを知ったときから3か月以内です。
ただし、亡くなった方の預金を自分のために使うなど、相続財産を処分したと判断される行為があると、相続を受け入れたとみなされる可能性があります。
これを「単純承認」といいます。
預金を引き出しただけで、必ず相続放棄ができなくなるとは限りません。葬儀費用への使用など、状況によって判断が異なるためです。
だからこそ、借金の有無が分からない段階では、自己判断で預金を動かさないことが大切です。
相続放棄を少しでも考えている場合は、引き出す前に弁護士や司法書士、家庭裁判所などへ相談しましょう。
急いでお金が必要なときはどうする?
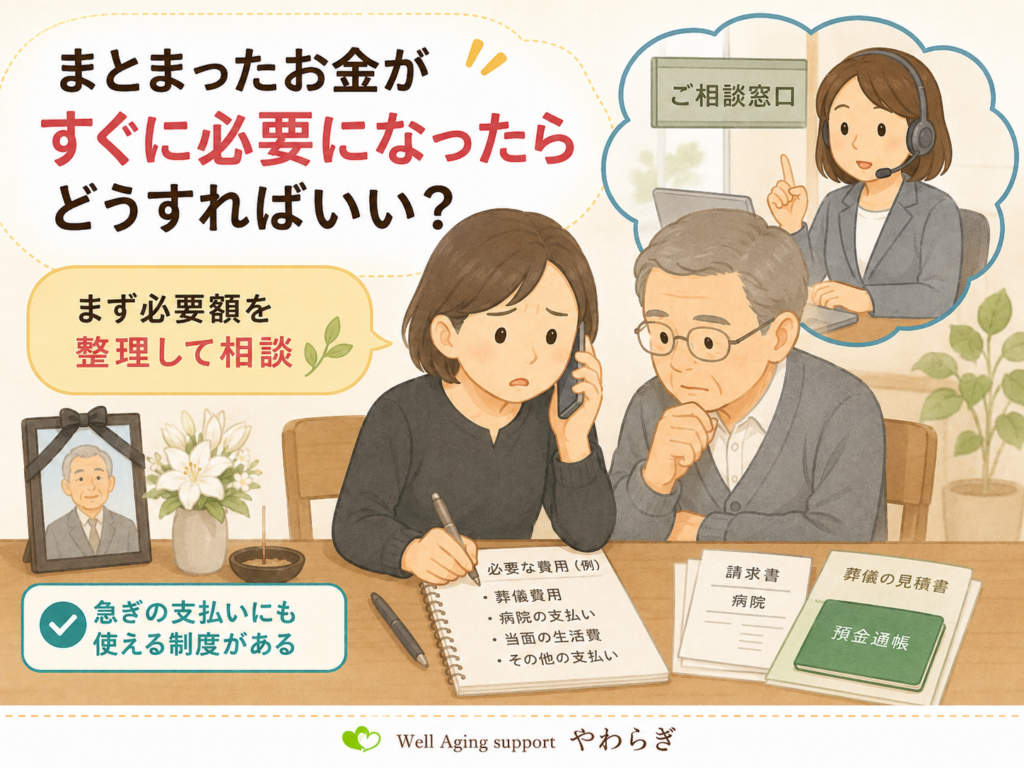
相続預金の払戻し制度を利用できる
葬儀費用や当面の生活費が必要でも、遺産分割の話し合いには時間がかかることがあります。
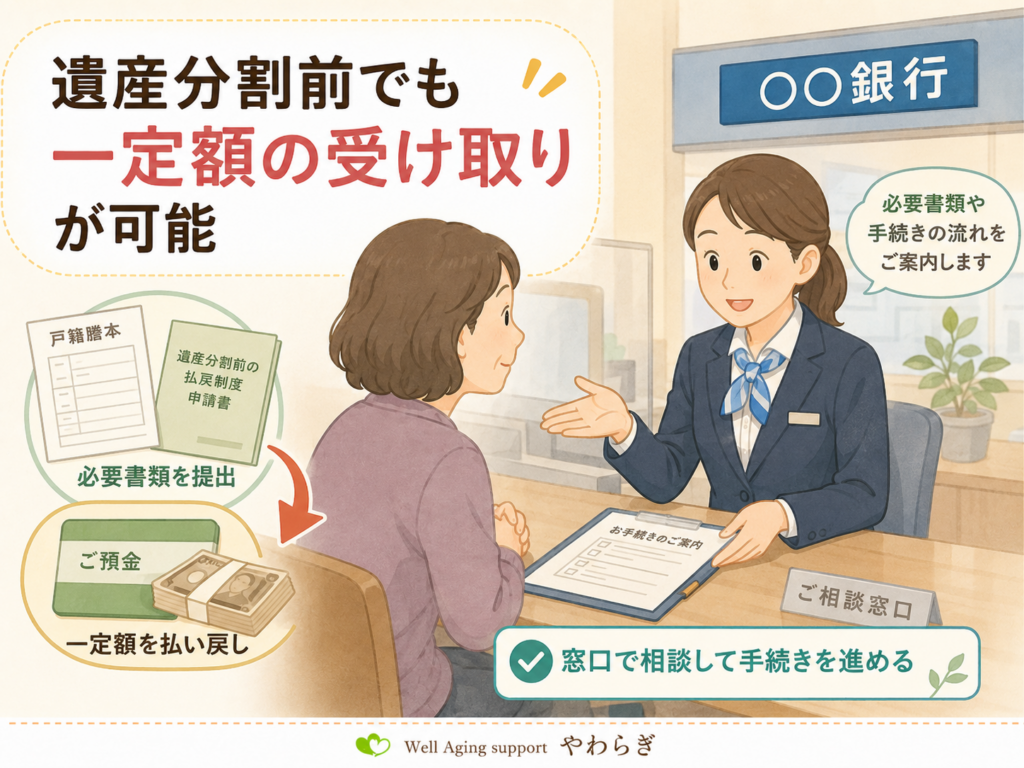
そのような場合に利用できるのが、遺産分割前の「相続預金の払戻し制度」です。
一定の範囲であれば、相続人全員の同意がそろう前でも、一人の相続人が金融機関へ払戻しを申請できます。
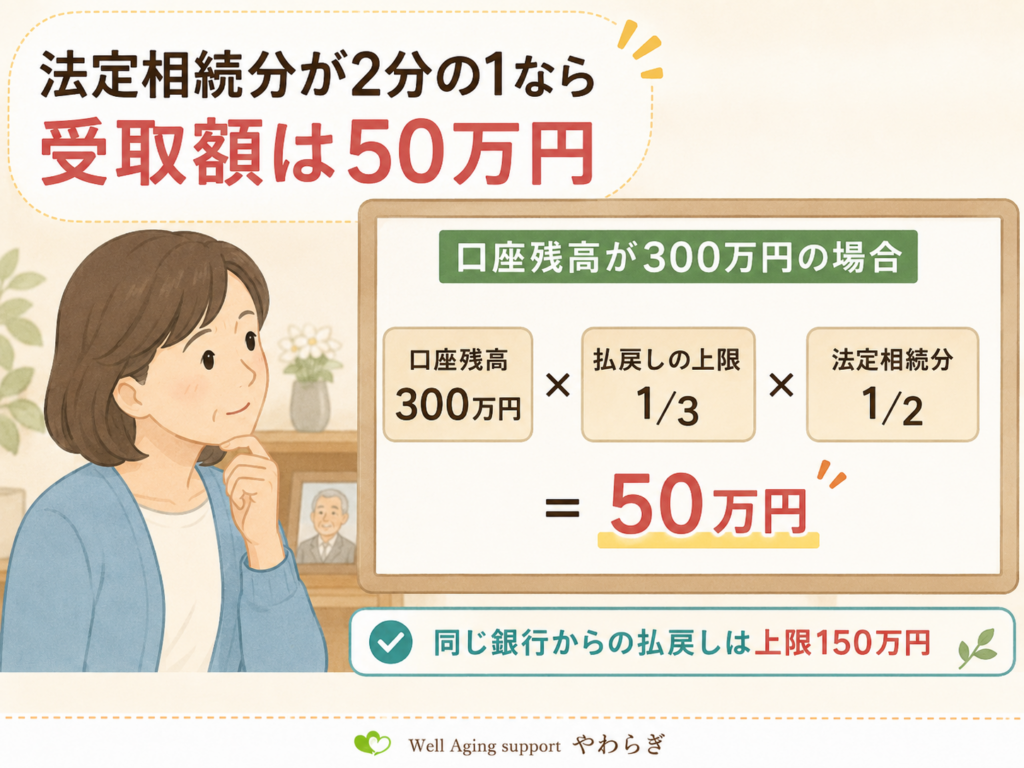
金融機関の窓口で請求できる金額は、次の式で計算します。
相続開始時の預金残高×3分の1×請求する人の法定相続分
ただし、同じ金融機関から受け取れる金額は、原則として合計150万円までです。
300万円の預金がある場合の例
亡くなった父親の預金が300万円あり、相続人が母親と子ども2人だったとします。
子ども1人の法定相続分は4分の1です。
計算は次のとおりです。
300万円×3分の1×4分の1=25万円
この場合、その子どもが単独で金融機関へ請求できる金額の目安は25万円です。
払戻しを受けた金額は、最終的な遺産分割の際に、その人が受け取った相続財産として扱われます。
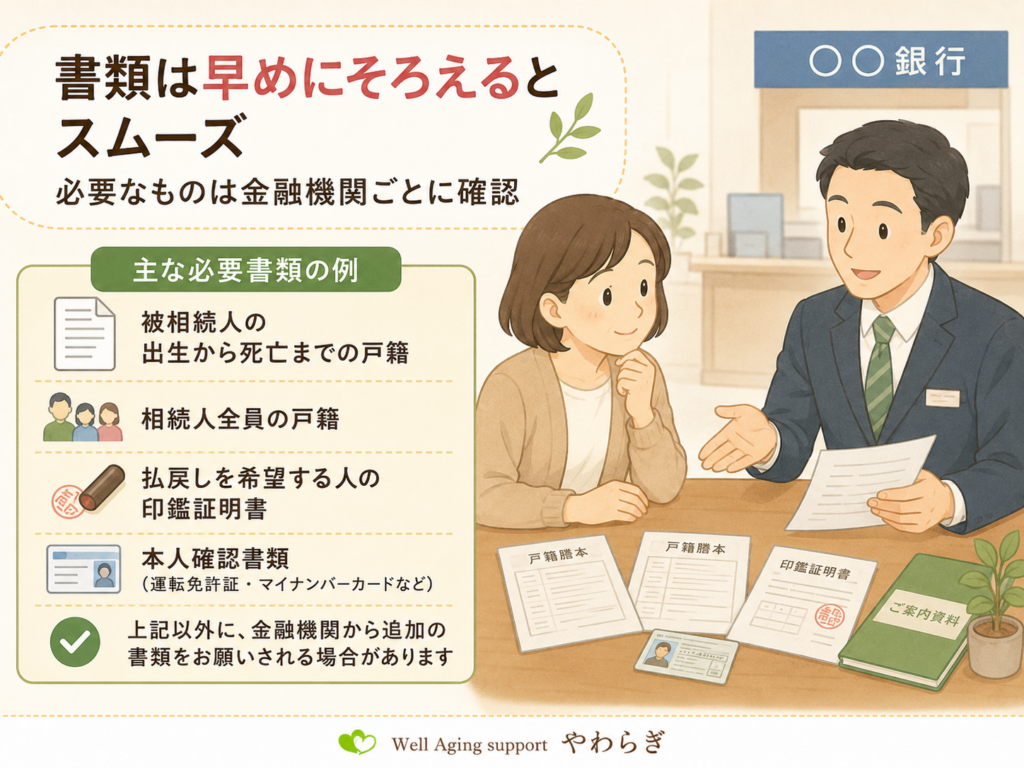
払戻しを申請するときに必要なもの
必要書類は金融機関や相続の状況によって異なります。
一般的には、次のような書類を求められます。
・亡くなった方の戸籍謄本
・相続人全員が確認できる戸籍謄本
・請求する人の本人確認書類
・請求する人の印鑑証明書
・通帳や口座番号が分かるもの
・金融機関所定の申請書
戸籍を集めるために時間がかかることもあります。
申請した当日に、すぐ現金を受け取れるとは限りません。必要になってから慌てないように、まず取引銀行へ確認しましょう。
家庭裁判所へ申し立てる方法もありますが、手続きが複雑になるため、弁護士などへの相談が安心です。
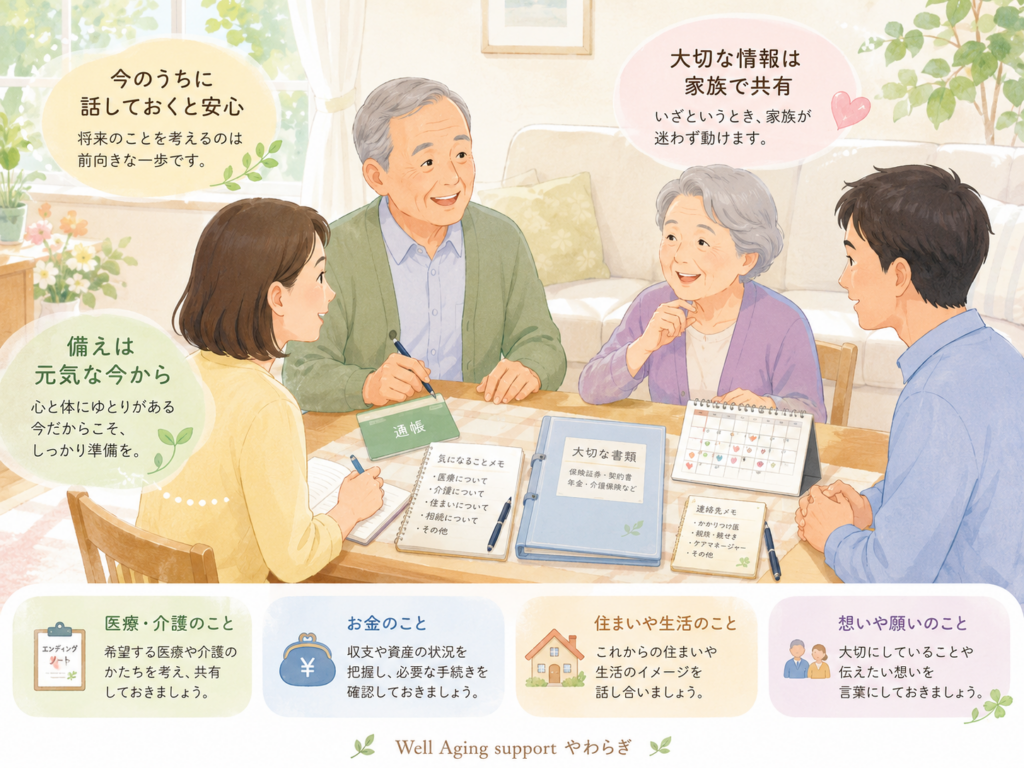
家族で元気なうちに確認しておきたいこと
相続の準備というと、少し重く感じるかもしれません。
しかし、財産を細かく聞き出す必要はありません。
まずは、次の5つだけでも共有しておくと、家族の負担を減らせます。
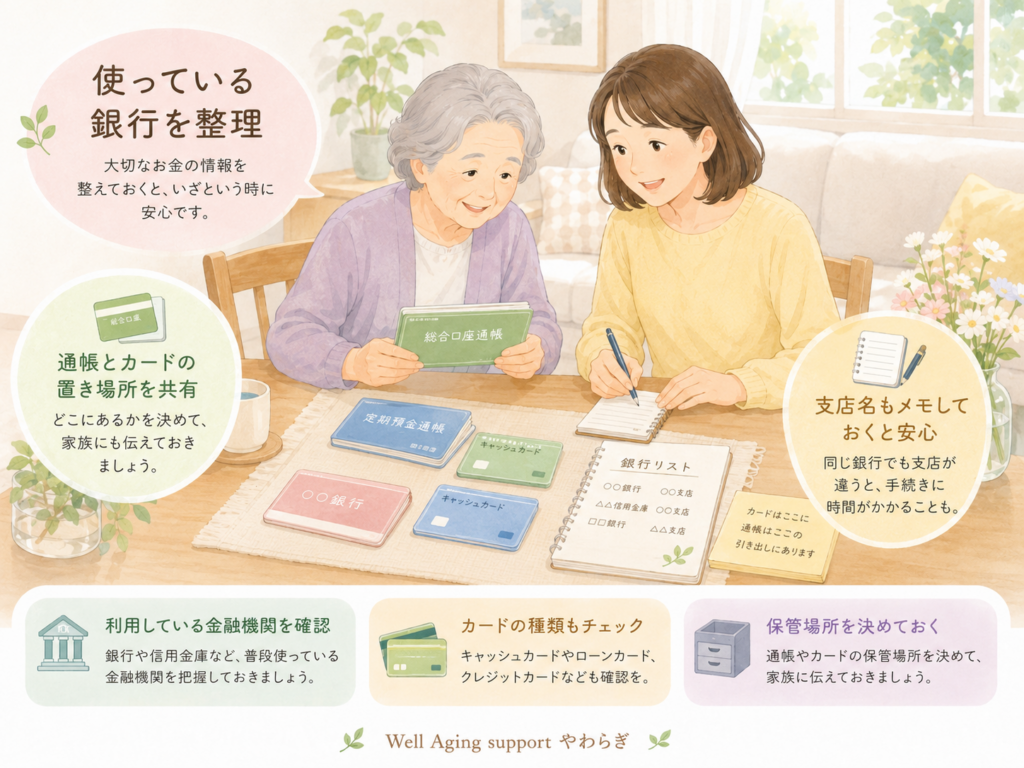
1.利用している金融機関
銀行名や支店名だけでも、一覧にしておきます。
暗証番号を家族へ教える必要はありません。
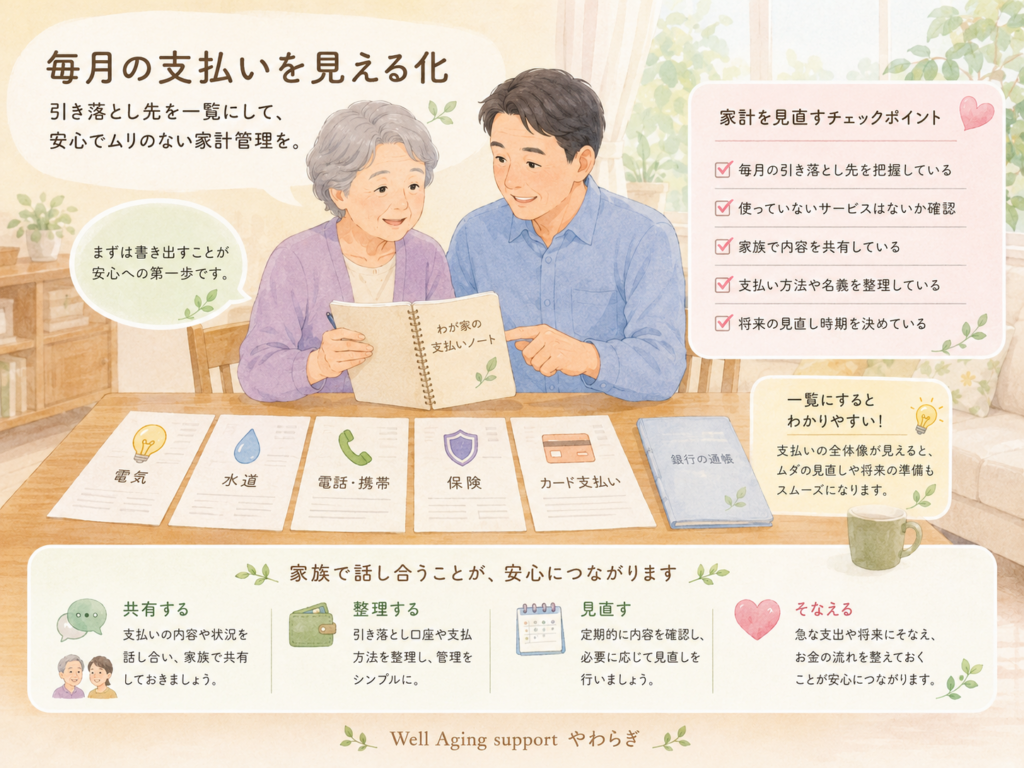
2.毎月の引き落とし先
電気、ガス、水道、家賃、携帯電話、保険料などを確認します。
本人の口座が止まった後も生活が続くように、変更方法も調べておきましょう。
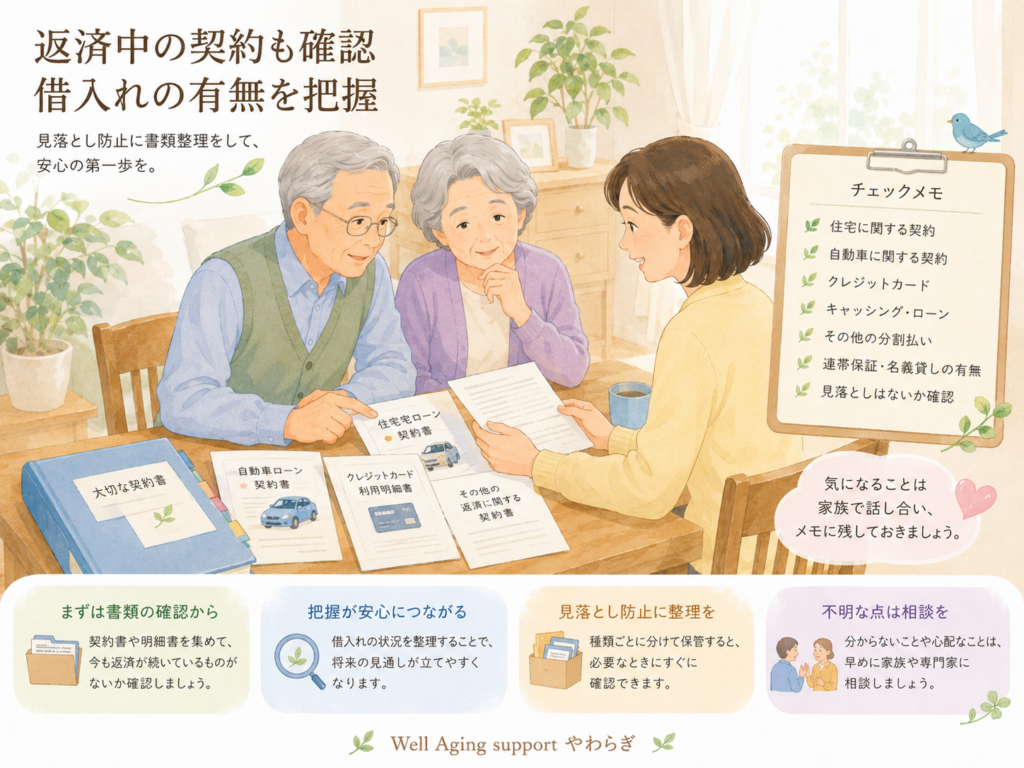
3.借入金やローンの有無
預金だけでなく、借金も相続の判断に関係します。
通帳や郵便物、契約書の保管場所を共有しておくと安心です。
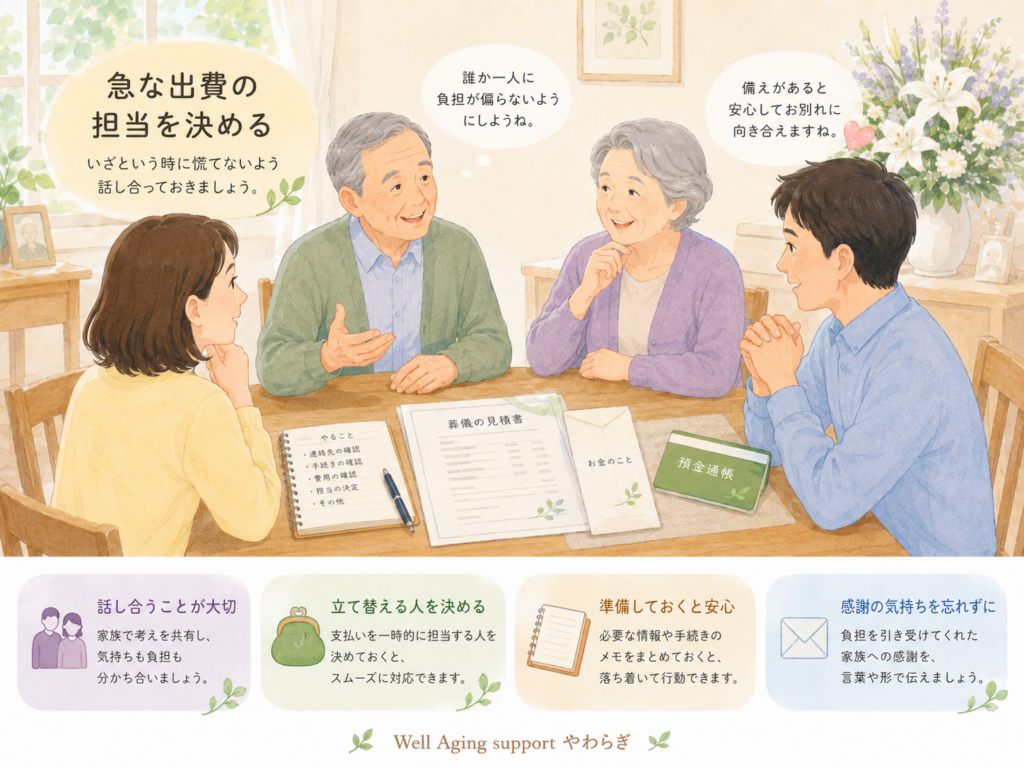
4.葬儀費用を誰が立て替えるか
家族の誰か一人に負担が集中しないよう、事前に話し合っておきます。
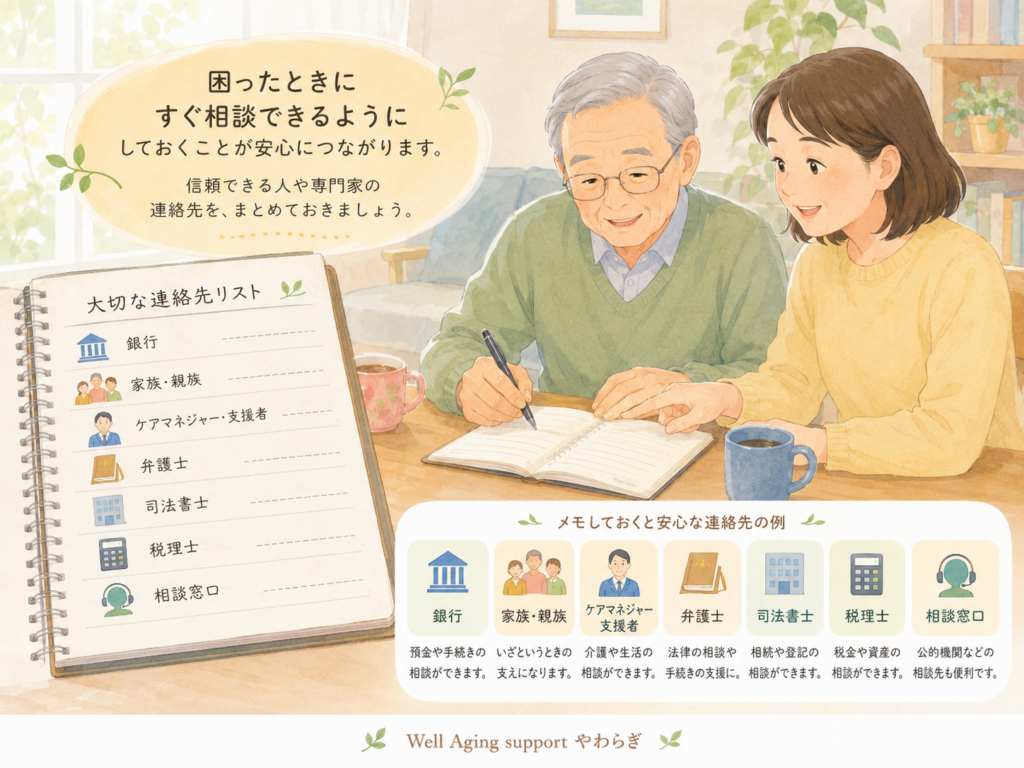
5.相談先
取引銀行、司法書士、弁護士、税理士など、困ったときの連絡先を決めておきます。
家族が声をかけるときは、「財産を教えて」ではなく、次のように伝えると話しやすくなります。
「もしものときに困らないよう、銀行名だけ一緒に整理しておかない?」
「通帳や大事な書類の場所だけ、元気なうちに確認しておこう」
一度ですべて決める必要はありません。お盆や年末年始など、家族が集まる日に10分だけ話すところから始めましょう。
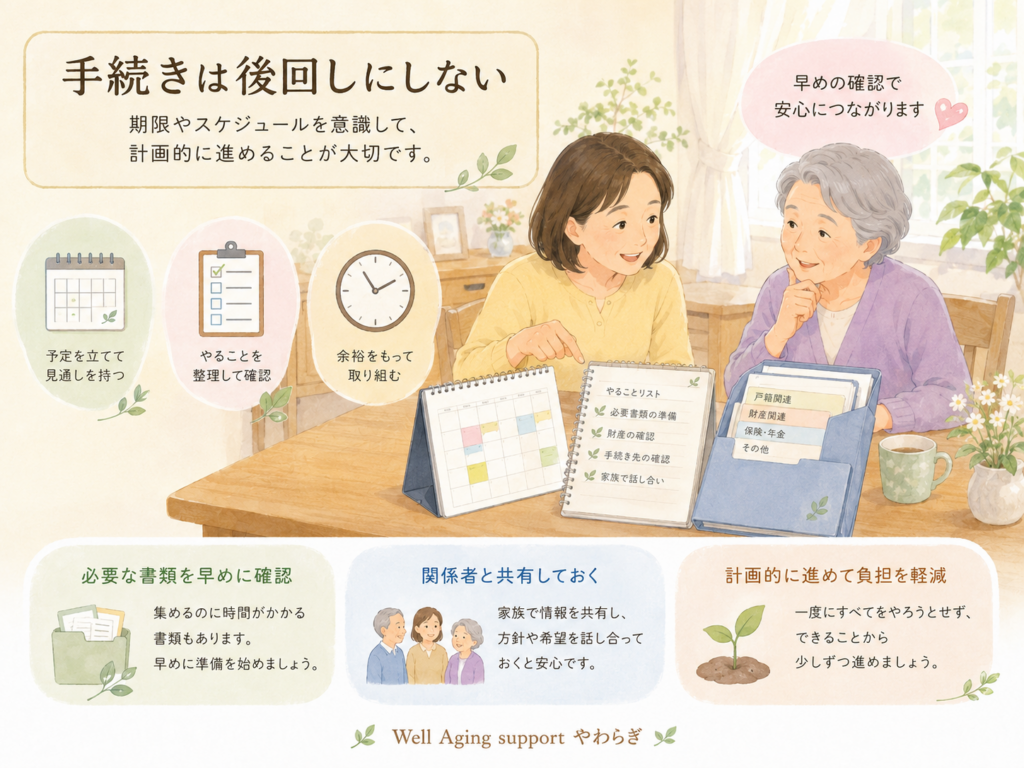
相続手続きには期限がある
相続に関する主な期限は、次のとおりです。
・相続放棄・限定承認:原則3か月以内
・準確定申告:原則4か月以内
・相続税の申告と納付:原則10か月以内
・相続登記:不動産を相続したことを知った日から3年以内
相続税は、すべての人にかかるわけではありません。
準確定申告も、亡くなった方の所得状況によっては不要です。
自分の家族にどの手続きが必要か分からない場合は、税務署や法務局、専門家へ確認しましょう。
まとめ
死亡届を役所へ提出しただけで、銀行口座が自動的に凍結されるわけではありません。
銀行が名義人の死亡を確認した時点で、口座の利用が制限されるのが一般的です。
ただし、凍結前だからといって、家族が自由に預金を引き出してよいわけではありません。
まず確認したいのは、次の3点です。
・ほかの相続人へ説明できるか
・借金や未払い金がないか
・相続放棄を検討する可能性がないか
急いで資金が必要な場合は、ATMから無断で引き出すのではなく、相続預金の払戻し制度について金融機関へ相談しましょう。
元気なうちに銀行名や書類の保管場所を整理しておくことも、家族への大切な思いやりです。
一度に完璧に準備する必要はありません。
まずは家族と10分だけ話すところから始めてみましょう。
「親の将来について、何から話せばよいか分からない」
「健康や介護だけでなく、これからの暮らしも家族で整理したい」
「地域や施設で、介護予防や将来への備えについて学ぶ機会をつくりたい」
そのような段階でも大丈夫です。
Well Aging Support やわらぎでは、京都市周辺を中心に、介護予防や健康づくりを通して、これからも安心して暮らすための方法を一緒に考えています。
個人の方、ご家族、施設、地域団体からのご相談にも、分かりやすく丁寧に対応します。
まずは、現在気になっていることを気軽にお聞かせください。
コメント